Naar de inhoud
Fiscale nieuwigheden

De maatregelen die van kracht zijn en de aangekondigde maatregelen voor ondernemingen en hun bedrijfsleiders.

5 maatregelen van kracht5 maatregelen op komstBijgewerkt op 31 oktober 2026
10 maatregelen
  1. Deux personnes échangent devant un ordinateur portable
    Van kracht · Btw
    Sinds 1 januari 2026

    De gestructureerde e-factuur is verplicht tussen ondernemingen

    Btw-plichtigen in België moeten onderling gestructureerde elektronische facturen uitwisselen, in de praktijk via het Peppol-netwerk. Een pdf per e-mail is tussen ondernemingen geen geldige factuur meer. De tolerantieperiode van drie maanden liep eind maart 2026 af. Kosten voor e-facturatie genieten voor kmo's en zelfstandigen tot 2027 een verhoogde aftrek.

    Concreet wordt de factuur een gegevensbestand dat via een gecertificeerde dienstverlener van de ene software naar de andere gaat, zonder herinvoer. Creditnota's volgen dezelfde regel. Facturen aan particulieren en aan buitenlandse ondernemingen vallen niet onder deze verplichting. De tweede fase, de rapportering van factuurgegevens aan de administratie in real time, is gepland voor 2028.

    Betreft: Alle btw-plichtige ondernemingen die aan andere ondernemingen factureren.

    Bron: SPF Finances, e-facture ↗
  2. La Finance Tower à Bruxelles
    Van kracht · Vermogen
    Meerwaarden gerealiseerd sinds 1 januari 2026

    Een belasting van 10 % op meerwaarden op financiële activa

    Meerwaarden die particulieren realiseren op aandelen, fondsen, obligaties, crypto-activa en beleggingsverzekeringen worden voortaan belast aan 10 %, met een jaarlijkse vrijstelling van ongeveer 10.000 €. Meerwaarden opgebouwd tot 31 december 2025 blijven vrijgesteld. Aanmerkelijke belangen (vanaf 20 %) volgen een progressief tarief, wat rechtstreeks de verkoop van een familiebedrijf raakt.

    De belasting geldt voor meerwaarden die buiten elke beroepsactiviteit worden gerealiseerd. Voor participaties van minstens 20 % geldt voor de eerste bedragen een ruimere vrijstelling en stijgen de tarieven per schijf. De waarde van de activa op 31 december 2025 dient als vertrekpunt om de belastbare meerwaarde te berekenen, waardoor het documenteren van die waarde essentieel is.

    Betreft: Bedrijfsleiders-aandeelhouders, particuliere beleggers, overlaters van een onderneming.

    Bron: Baker Tilly Belgium ↗
  3. Calcul d'impôt sur téléphone, formulaire de déclaration et billets en euros
    Van kracht · Btw
    Sinds 1 maart 2026

    Logies en afhaalmaaltijden gaan van 6 % naar 12 % btw

    Het federale begrotingsakkoord verhoogt het btw-tarief op overnachtingen en op afhaal- of leveringsmaaltijden. Gerechten die langer dan 48 uur bewaard kunnen worden blijven aan 6 %. In de horeca genieten ter plaatse geserveerde alcoholvrije dranken daarentegen een verlaagd tarief.

    De maatregel maakt deel uit van het federale begrotingsakkoord. Voor eenzelfde zaak kunnen voortaan meerdere tarieven naast elkaar bestaan, afhankelijk van het verkochte product en de manier van consumeren, ter plaatse of om mee te nemen. De juiste opsplitsing van de ontvangsten in het kassasysteem wordt dus bepalend bij een controle.

    Betreft: Hotels, B&B's, campings, traiteurs, restaurants met afhaal of levering.

    Bron: FEB, Nouveautés fiscales 2026 ↗
  4. Deux collègues relisent des documents
    Van kracht · Bedrijfswagens
    Bestellingen en aankopen 2026

    Laatste jaar met 100 % aftrek voor elektrische wagens

    Emissievrije wagens aangekocht tot 31 december 2026 blijven 100 % aftrekbaar. Voor plug-inhybrides blijft de aftrek beperkt tot 75 % tot eind 2027, en brandstofkosten blijven voor 50 % aftrekbaar. Voor fossiele wagens besteld sinds juli 2023 daalt de aftrek elk jaar.

    De regeling hangt af van de bestel- of aankoopdatum van de wagen en van de uitstoot. Het voordeel van alle aard voor de gebruiker wordt nog steeds afzonderlijk berekend, op basis van de cataloguswaarde en de CO2-uitstoot. De aftrekkalender werd sinds 2023 meermaals aangepast, waardoor elke vlootsituatie anders is.

    Betreft: Vennootschappen die hun vloot vernieuwen of een wagen toekennen aan een bedrijfsleider of medewerker.

    Bron: BNP Paribas Fortis, Company cars 2026 ↗
  5. Un conseiller explique un dossier à un dirigeant
    Van kracht · Vermogen
    Federale begroting 2026

    De jaarlijkse taks op effectenrekeningen wordt verdubbeld

    De taks op effectenrekeningen met een gemiddelde waarde boven een miljoen euro gaat van 0,15 % naar 0,30 %. Ze geldt zowel voor rekeningen van natuurlijke personen als van vennootschappen.

    De taks wordt berekend op de gemiddelde waarde van de effectenrekeningen tijdens een referentieperiode, in principe van 1 oktober tot 30 september. Ze wordt meestal ingehouden door de financiële tussenpersoon als die in België gevestigd is; zo niet, moet de titularis ze zelf aangeven en betalen.

    Betreft: Grote financiële vermogens, beheersvennootschappen en holdings.

    Bron: Forum for the Future, Budget 2026 ↗
  6. Présentation de résultats à une équipe en réunion
    Aangekondigd · Bedrijfswagens
    Vanaf 2027

    De aftrek voor elektrische wagens begint te dalen

    Volgens de aangekondigde kalender zou een elektrische wagen aangekocht in 2027 voor 95 % aftrekbaar zijn, waarna het percentage geleidelijk daalt. Plug-inhybrides zouden van 75 % naar 65 % gaan in 2028, en naar 57,5 % in 2029.

    De kalender blijft afhankelijk van de definitieve teksten. Hij bevestigt de trend: de aftrek van bedrijfswagens daalt geleidelijk, ook voor elektrische modellen, terwijl het mobiliteitsbudget als alternatief wordt aangemoedigd.

    Betreft: Alle vennootschappen met een wagenpark.

    Bron: Forvis Mazars, Arizona government ↗
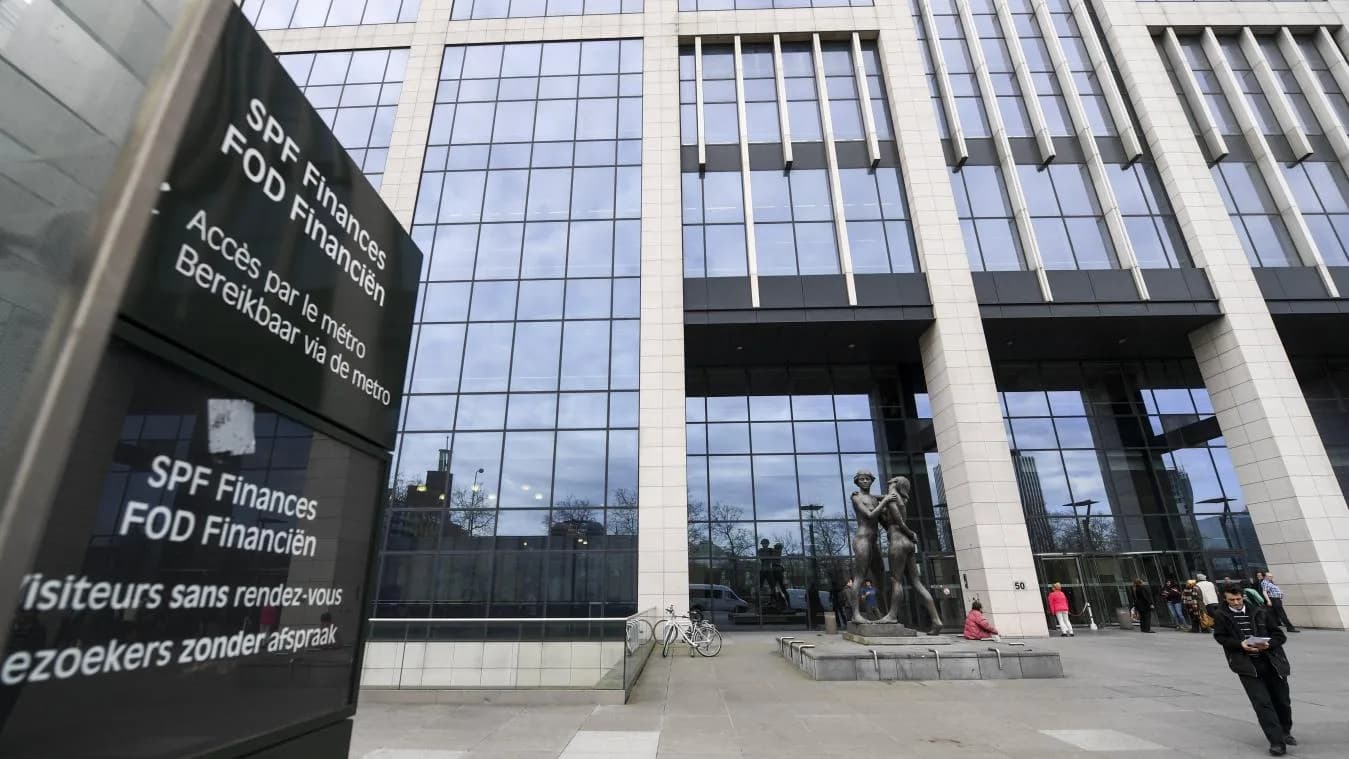
  7. Entrée du SPF Finances à Bruxelles
    In bespreking · Begroting
    Federale begroting 2027

    Begroting 2027: ongeveer 10 miljard te vinden

    De federale regering zoekt ongeveer 10 miljard euro. Mogelijke pistes: het verschil in behandeling tussen bedrijfswagens en lonen verkleinen, en de btw-tarieven vereenvoudigen. Er is nog niets beslist; wij werken deze pagina bij zodra de maatregelen vastliggen.

    De begrotingsbesprekingen gaan over het evenwicht tussen besparingen en nieuwe inkomsten. De gekozen maatregelen kunnen de fiscaliteit van de verloning, de btw en bepaalde bijzondere regelingen raken. Deze pagina wordt aangevuld zodra de teksten gepubliceerd zijn.

    Betreft: Alle ondernemingen, vooral wie verloont via voordelen.

    Bron: Together Magazine, Budget 2027 ↗
  8. Réunion de travail autour d'une table
    Aangekondigd · Verloning
    Regeerakkoord 2025-2029

    Een hervormd mobiliteitsbudget dat systematisch wordt aangeboden

    Het regeerakkoord voorziet dat de werkgever het mobiliteitsbudget systematisch als optie aanbiedt aan medewerkers die recht hebben op een bedrijfswagen. De vrijstelling van meerwaarden op bedrijfswagens zou verdwijnen.

    Met het mobiliteitsbudget kan een bedrijfswagen worden ingeruild voor een milieuvriendelijkere wagen, duurzame vervoermiddelen, huisvesting dicht bij het werk of een uitbetaald saldo, met een eigen sociale en fiscale behandeling per pijler.

    Betreft: Werkgevers die bedrijfswagens toekennen.

    Bron: Tiberghien, Government agreement ↗
  9. Un conseiller et son client relisent un document à leur bureau
    Aangekondigd · Digitaal
    Tegen 2027

    Een belasting van 3 % op bepaalde digitale diensten

    Bij gebrek aan een Europese of internationale oplossing zou België een belasting van 3 % op digitale diensten invoeren. Ze zou enkel gelden voor groepen met meer dan 750 miljoen euro wereldwijde omzet en 25 miljoen digitale inkomsten in België; kmo's zijn niet rechtstreeks betrokken, maar de prijzen van sommige platformen kunnen stijgen.

    De maatregel past in het internationale debat over de belasting van grote digitale groepen. De inwerkingtreding hangt af van de evolutie van de besprekingen op Europees niveau en binnen de OESO.

    Betreft: Grote digitale groepen; onrechtstreeks de gebruikers van platformen.

    Bron: vatcalc, Belgium DST ↗
  10. Allée d'archives mobiles avec boîtes et dossiers étiquetés
    Aangekondigd · Btw
    Gepland voor 2028

    Na de e-factuur: rapportering van gegevens in real time

    De tweede fase van de hervorming voorziet dat factuurgegevens quasi in real time aan de fiscale administratie worden bezorgd ("e-reporting"). 2027 is het jaar om uw facturatieprocessen vóór die deadline op punt te zetten.

    Met e-reporting ontvangt de administratie de factuurgegevens op het moment van uitwisseling, waardoor ze btw-aangiften sneller kan vergelijken met de werkelijk gefactureerde handelingen. De kwaliteit van de factuurgegevens wordt een volwaardig conformiteitsvraagstuk.

    Betreft: Alle btw-plichtige ondernemingen.

    Bron: Blog ITAA, Facturation électronique 2026 ↗

Deze informatie is algemeen en geeft de stand van de teksten en aankondigingen weer op de datum van bijwerking. Aangekondigde maatregelen kunnen nog wijzigen. Ze vervangen geen advies op maat van uw situatie.

Lees ook ons nieuws→