Aller au contenu
Nouveautés fiscales

Les mesures en vigueur et les mesures annoncées pour les entreprises et leurs dirigeants.

5 mesures en vigueur5 mesures à venirMis à jour le 31 octobre 2026
10 mesures
  1. Deux personnes échangent devant un ordinateur portable
    En vigueur · TVA
    Depuis le 1er janvier 2026

    La facture électronique structurée est obligatoire entre entreprises

    Les assujettis à la TVA établis en Belgique doivent s'échanger des factures électroniques structurées, en pratique via le réseau Peppol. Un PDF envoyé par email n'est plus une facture valable entre entreprises. La période de tolérance de trois mois s'est terminée fin mars 2026. Les frais liés à la facturation électronique bénéficient, pour les PME et indépendants, d'une déduction majorée jusqu'en 2027.

    Concrètement, la facture devient un fichier de données qui transite d'un logiciel à l'autre via un prestataire certifié, sans ressaisie. Les notes de crédit suivent la même règle. Les factures adressées aux particuliers et aux entreprises étrangères ne sont pas visées par cette obligation. La seconde étape, la transmission des données de facturation à l'administration en temps réel, est prévue pour 2028.

    Concerne : Toutes les entreprises assujetties à la TVA qui facturent d'autres entreprises.

    Source : SPF Finances, e-facture ↗
  2. La Finance Tower à Bruxelles
    En vigueur · Patrimoine
    Plus-values réalisées depuis le 1er janvier 2026

    Une taxe de 10 % sur les plus-values des actifs financiers

    Les plus-values réalisées par les particuliers sur actions, fonds, obligations, crypto-actifs et assurances placements sont désormais taxées à 10 %, avec une exonération annuelle d'environ 10 000 €. Les plus-values constituées jusqu'au 31 décembre 2025 restent exonérées. Les participations importantes (à partir de 20 %) suivent un régime à taux progressifs, qui concerne directement la cession d'une société familiale.

    La taxe vise les plus-values réalisées en dehors de toute activité professionnelle. Pour les participations d'au moins 20 %, les premiers montants de plus-value bénéficient d'une exonération plus large et les taux progressent par tranches. La valeur des actifs au 31 décembre 2025 sert de point de départ pour calculer la plus-value taxable, ce qui rend la documentation de cette valeur essentielle.

    Concerne : Dirigeants actionnaires, investisseurs privés, cédants d'entreprise.

    Source : Baker Tilly Belgium ↗
  3. Calcul d'impôt sur téléphone, formulaire de déclaration et billets en euros
    En vigueur · TVA
    Depuis le 1er mars 2026

    Hébergement et plats à emporter passent de 6 % à 12 % de TVA

    L'accord budgétaire fédéral relève le taux de TVA sur les nuitées et sur les plats à emporter ou livrés. Les plats qui se conservent plus de 48 heures restent à 6 %. Dans l'Horeca, les boissons non alcoolisées servies sur place bénéficient en revanche d'un taux réduit.

    La mesure fait partie de l'accord budgétaire fédéral. Pour un même établissement, plusieurs taux peuvent désormais coexister selon la nature du produit vendu et le mode de consommation, sur place ou à emporter. La ventilation correcte des recettes dans la caisse enregistreuse devient donc déterminante en cas de contrôle.

    Concerne : Hôtels, B&B, campings, traiteurs, restaurants proposant la vente à emporter ou la livraison.

    Source : FEB, Nouveautés fiscales 2026 ↗
  4. Deux collègues relisent des documents
    En vigueur · Voitures de société
    Commandes et acquisitions 2026

    Dernière année à 100 % de déduction pour les voitures électriques

    Les voitures zéro émission acquises jusqu'au 31 décembre 2026 restent déductibles à 100 %. Pour les hybrides rechargeables, la déduction plafonnée à 75 % est maintenue jusqu'à fin 2027, et les frais de carburant restent déductibles à 50 %. Les voitures thermiques commandées depuis juillet 2023 voient leur déduction diminuer chaque année.

    Le régime dépend de la date de commande ou d'acquisition du véhicule et de ses émissions. Les avantages de toute nature pour l'utilisateur continuent de se calculer séparément, selon la valeur catalogue et les émissions de CO2. Le calendrier de déductibilité a été adapté à plusieurs reprises depuis 2023, ce qui rend chaque situation de flotte particulière.

    Concerne : Sociétés qui renouvellent leur flotte ou attribuent une voiture à un dirigeant ou un collaborateur.

    Source : BNP Paribas Fortis, Company cars 2026 ↗
  5. Un conseiller explique un dossier à un dirigeant
    En vigueur · Patrimoine
    Budget fédéral 2026

    La taxe annuelle sur les comptes-titres est doublée

    La taxe sur les comptes-titres dont la valeur moyenne dépasse un million d'euros passe de 0,15 % à 0,30 %. Elle vise aussi bien les comptes détenus par des personnes physiques que ceux détenus par des sociétés.

    La taxe porte sur la valeur moyenne des comptes-titres au cours d'une période de référence, en principe du 1er octobre au 30 septembre. Elle est généralement retenue par l'intermédiaire financier lorsqu'il est établi en Belgique ; à défaut, le titulaire doit la déclarer et la payer lui-même.

    Concerne : Patrimoines financiers importants, sociétés de gestion et holdings.

    Source : Forum for the Future, Budget 2026 ↗
  6. Présentation de résultats à une équipe en réunion
    Annoncé · Voitures de société
    À partir de 2027

    La déduction des voitures électriques commence à baisser

    Selon le calendrier annoncé, une voiture électrique acquise en 2027 serait déductible à 95 %, puis le taux diminuerait progressivement les années suivantes. Les hybrides rechargeables passeraient de 75 % à 65 % en 2028, puis à 57,5 % en 2029.

    Le calendrier reste soumis aux textes définitifs. Il confirme la tendance : la déduction des voitures de société diminue progressivement, y compris pour les modèles électriques, tandis que le budget mobilité est encouragé comme alternative.

    Concerne : Toutes les sociétés avec une flotte de véhicules.

    Source : Forvis Mazars, Arizona government ↗
  7. Entrée du SPF Finances à Bruxelles
    En discussion · Budget
    Budget fédéral 2027

    Budget 2027 : environ 10 milliards à trouver

    Le gouvernement fédéral cherche de l'ordre de 10 milliards d'euros. Parmi les pistes évoquées : réduire l'écart de traitement entre voitures de société et salaires, et simplifier les taux de TVA. Rien n'est arrêté à ce stade ; nous mettrons cette page à jour dès que les mesures seront décidées.

    Les discussions budgétaires portent sur l'équilibre entre économies dans les dépenses et nouvelles recettes. Les mesures retenues pourraient toucher la fiscalité des rémunérations, la TVA et certains régimes particuliers. Cette page sera complétée dès la publication des textes.

    Concerne : Toutes les entreprises, en particulier celles qui rémunèrent par avantages.

    Source : Together Magazine, Budget 2027 ↗
  8. Réunion de travail autour d'une table
    Annoncé · Rémunération
    Accord de gouvernement 2025-2029

    Un budget mobilité réformé et proposé systématiquement

    L'accord de gouvernement prévoit que l'employeur propose systématiquement le budget mobilité, en option, aux collaborateurs ayant droit à une voiture de société. L'exonération des plus-values sur voitures de société serait supprimée.

    Le budget mobilité permet d'échanger une voiture de société contre une voiture plus écologique, des moyens de transport durables, un logement proche du travail ou un solde versé en espèces, avec un traitement social et fiscal propre à chaque pilier.

    Concerne : Employeurs qui attribuent des voitures de société.

    Source : Tiberghien, Government agreement ↗
  9. Un conseiller et son client relisent un document à leur bureau
    Annoncé · Numérique
    D'ici 2027

    Une taxe de 3 % sur certains services numériques

    À défaut de solution européenne ou internationale, la Belgique introduirait une taxe de 3 % sur les services numériques. Elle ne viserait que les groupes dépassant 750 millions d'euros de chiffre d'affaires mondial et 25 millions de revenus numériques en Belgique ; les PME ne sont pas concernées directement, mais les prix de certaines plateformes pourraient augmenter.

    La mesure s'inscrit dans le débat international sur la taxation des grands groupes numériques. Son entrée en vigueur dépend de l'évolution des discussions au niveau européen et à l'OCDE.

    Concerne : Grands groupes numériques ; indirectement, les utilisateurs de plateformes.

    Source : vatcalc, Belgium DST ↗
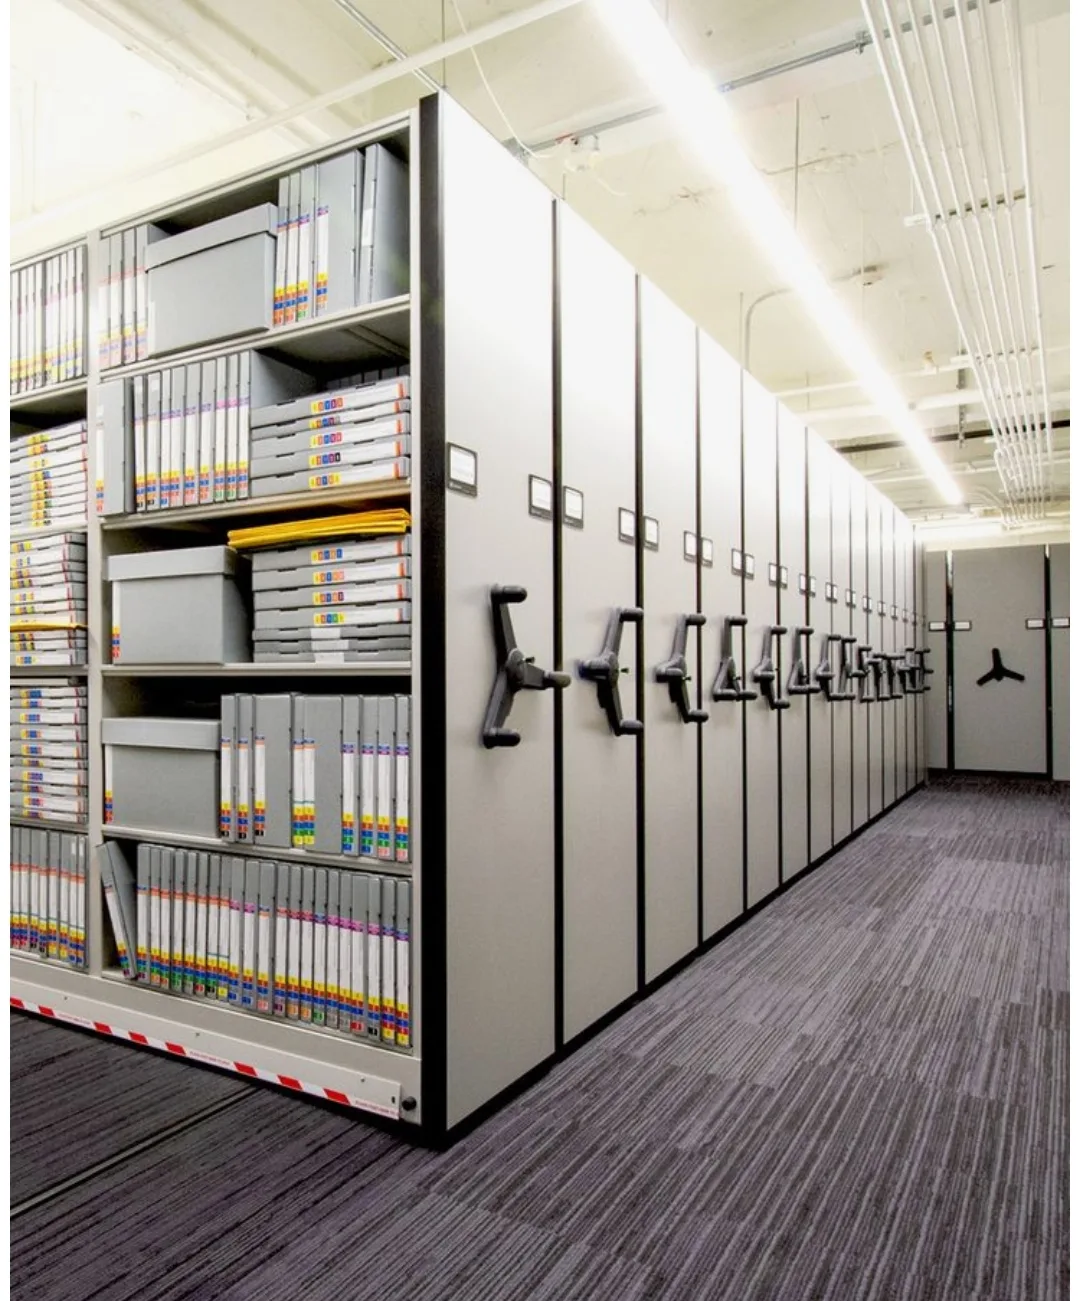
  10. Allée d'archives mobiles avec boîtes et dossiers étiquetés
    Annoncé · TVA
    Prévu pour 2028

    Après la facture électronique, la déclaration des données en temps réel

    La deuxième étape de la réforme prévoit que les données des factures soient transmises à l'administration fiscale quasiment en temps réel (« e-reporting »). 2027 est l'année pour fiabiliser vos processus de facturation avant cette échéance.

    Avec l'e-reporting, l'administration recevra les données des factures au moment de leur échange, ce qui lui permettra de rapprocher plus rapidement les déclarations TVA des opérations réellement facturées. La qualité des données de facturation devient un enjeu de conformité à part entière.

    Concerne : Toutes les entreprises assujetties à la TVA.

    Source : Blog ITAA, Facturation électronique 2026 ↗

Ces informations sont générales et reflètent l'état des textes et annonces à la date de mise à jour. Les mesures annoncées peuvent encore changer. Elles ne remplacent pas un conseil adapté à votre situation.

Lire aussi nos actualités→